Il mastrino di un conto parte dal saldo iniziale e raggruppa i movimenti per registrazione, con dare, avere, saldo progressivo, documento, centro di costo e note, e chiude con i totali per raggruppamento statistico. La stampa massiva produce in un colpo i mastrini di tutti i sottoconti movimentati, o di quelli scelti, con le contropartite.
Il libro giornale si stampa in prova o in definitiva, mese per mese, con le causali incluse, le note sulle righe e il numero di registrazione; i colori distinguono ciò che è già stato stampato in definitiva. Le stampe definitive si possono annullare quando serve rifarle.
Le stampe che chiedono il commercialista e le verifiche fiscali escono in pochi secondi, senza esportazioni a parte e senza fogli di calcolo da rimettere in ordine. Il saldo progressivo del mastrino fa capire al primo sguardo come si è mosso un conto nel tempo.
Il libro giornale in definitiva protegge quello che è già stato bollato: i colori dicono cosa è stampato e cosa no, e se serve rifare una stampa la annulli in modo controllato, senza toccare gli archivi a mano.
- Mastrini in un colpo soloTutti i sottoconti movimentati, o solo quelli scelti, con le contropartite.
- Prova e definitivaControlli prima, bolli dopo.
Il saldo iniziale e i totali per raggruppamento statistico danno subito la sintesi di ogni conto.
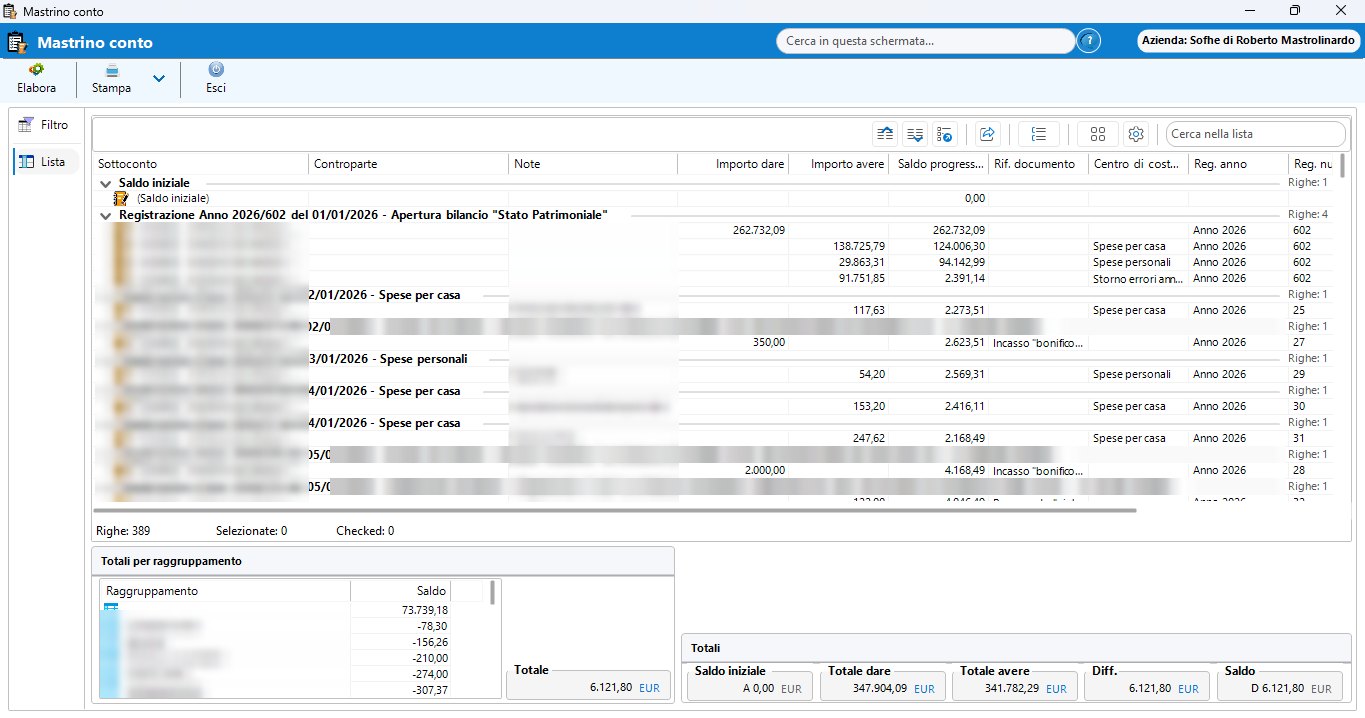 Il mastrino con saldo progressivo.
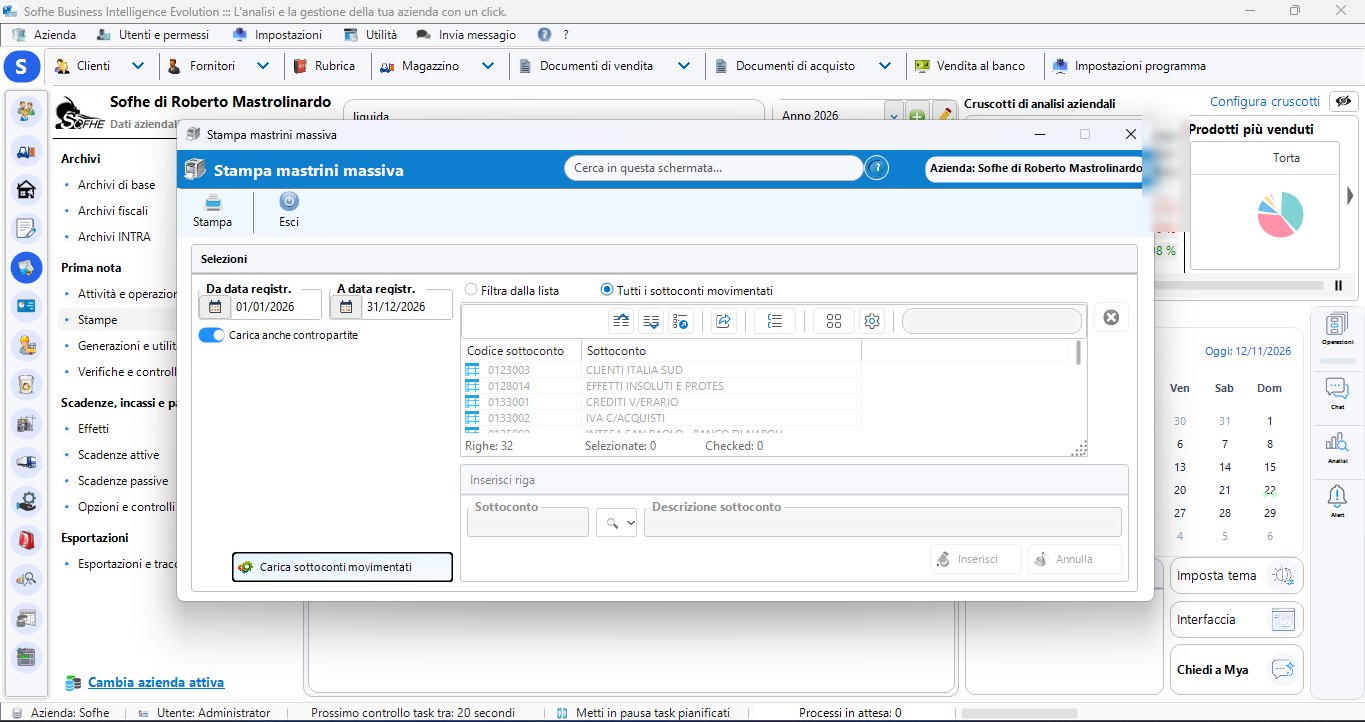 La stampa massiva dei mastrini.